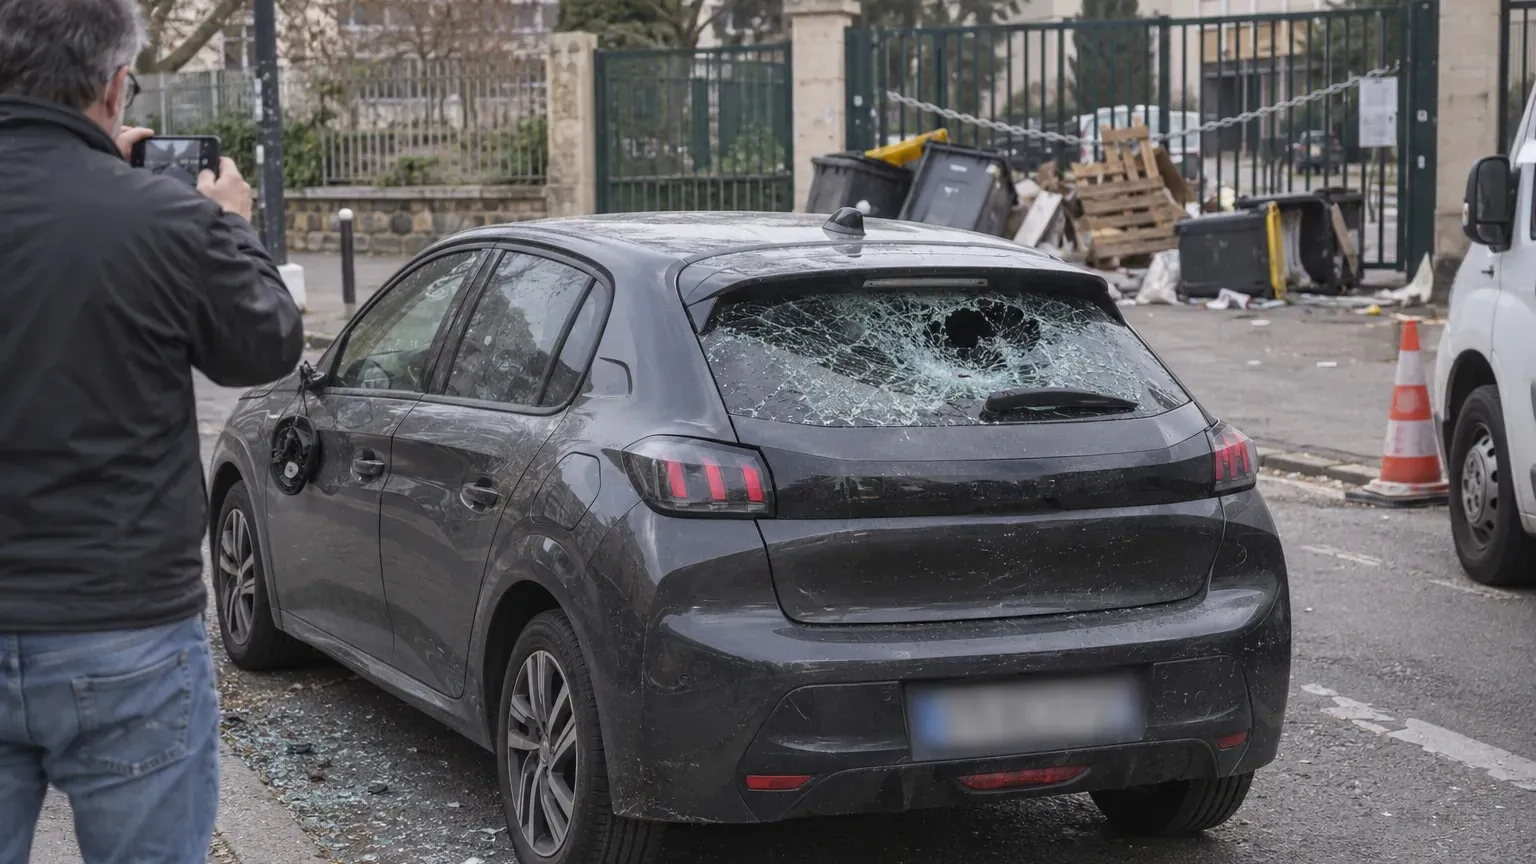
Rétroviseur arraché, vitres brisées, voiture incendiée près d'un lycée bloqué : vous avez des recours. Tout dépend de votre contrat. En tous risques, l'assureur prend en charge. Avec une formule minimale, le parcours passe aussi par la CIVI, voire par l'État. Dans tous les cas, plainte et preuves sont indispensables.
En bref
- Porter plainte au commissariat ou à la gendarmerie est obligatoire pour être indemnisé, quelle que soit votre formule d'assurance.
- En tous risques, la remise en état ou l'indemnisation en cas de destruction est entièrement prise en charge par l'assureur.
- Avec une assurance minimale, il faut aussi saisir la CIVI, et en dernier recours engager la responsabilité de l'État.
Le chiffre clé : L211-10, article du Code de la sécurité intérieure invoqué pour engager la responsabilité de l'État.
Plainte, assureur, preuves : les trois gestes à faire dans tous les cas
Le contrat compte, mais le réflexe compte encore plus. Si votre voiture a été touchée lors d'un blocage de lycée ou des débordements qui l'accompagnent, trois gestes valent pour tout le monde.
- Déposer plainte auprès du commissariat ou de la gendarmerie. Sans plainte, pas d'indemnisation.
- Prévenir votre assureur dans les délais. Le point est impératif, et la durée exacte figure dans votre contrat.
- Constituer un dossier de preuves : un maximum de photos des dégâts, et des témoignages de personnes qui ont vu la scène.
Photographiez large, puis de près. Le véhicule entier, l'endroit où il était garé, chaque dégât visible. Si quelqu'un a vu les faits, notez ce qu'il a constaté pendant que son souvenir est frais.
Ces preuves ne servent pas qu'à l'assureur. Elles suivront votre dossier à chaque étape, y compris si vous devez vous tourner vers la CIVI ou vers l'État. Mieux vaut les réunir tout de suite que les chercher plus tard.
En assurance tous risques, l'assureur prend en charge la remise en état
Les dégâts peuvent être très variables. Cela va d'un simple rétroviseur arraché à la voiture entièrement incendiée. Pour l'assurance, tout dépend des garanties que vous avez souscrites.
Si votre véhicule est assuré tous risques, c'est la situation la plus favorable. Les frais de remise en état sont entièrement pris en charge. Si la voiture est détruite, l'indemnisation l'est aussi.
Vous n'avez donc pas à courir après un autre organisme. Mais la prise en charge reste conditionnée aux gestes de base : la plainte déposée, l'assureur prévenu à temps, les preuves rassemblées. Une déclaration tardive ou un dossier vide peut compliquer un cas pourtant couvert.
Dégâts partiels ou vitres brisées : trois garanties peuvent jouer
Votre voiture n'a pas été détruite, mais elle est abîmée ? Si les dégâts sont partiels ou si vos vitres ont été brisées, vous pouvez faire jouer certaines garanties de votre contrat.
| Situation | Garantie à vérifier |
|---|---|
| Voiture incendiée en partie | Garantie incendie |
| Vitres brisées | Garantie bris de glace |
| Dégradation lors d'un débordement en manifestation | Garantie dommages volontaires, selon les cas |
La garantie dommages volontaires n'est proposée que dans certains cas. Elle peut vous couvrir lors d'un débordement en manifestation. Relisez votre contrat ou appelez votre assureur pour savoir si vous l'avez.
Une même dégradation peut relever de plusieurs lignes du contrat. Décrivez précisément ce qui s'est passé, avec vos photos à l'appui, pour que l'assureur identifie la bonne garantie.
Avec une assurance minimale, la CIVI s'ajoute à l'assureur et le parcours s'allonge
Vous n'avez pas de tous risques, seulement une assurance minimale ? Le parcours est plus complexe et plus long. Les bases restent les mêmes : plainte obligatoire, et regroupement des preuves des dégâts comme des circonstances.
Le principal changement, c'est un interlocuteur de plus. En plus de votre assureur, vous devez adresser les preuves et votre dossier à la CIVI, la Commission d'indemnisation des victimes d'infraction.
Il faut ensuite faire une demande au tribunal de Grande Instance de votre lieu de résidence. Ce n'est qu'au bout de ces démarches que vous aurez peut-être l'occasion d'être remboursé. Le mot « peut-être » compte : rien n'est garanti à ce stade.
Gardez donc une copie de chaque pièce envoyée, et classez vos échanges par date. Un dossier ordonné évite de repartir de zéro si la situation évolue.
Si la CIVI refuse, le recours contre l'État reste possible
Il est possible que la CIVI rejette votre demande. Dans ce cas, votre dernière option est d'engager la responsabilité de l'État.
Le raisonnement est le suivant : l'État a l'obligation de garantir la sécurité des biens et des personnes. Ce principe s'appuie sur l'article L211-10 du Code de la sécurité intérieure.
Là encore, le dossier doit être accompagné de preuves. Vous apportez le tout à la préfecture de votre domicile. Les démarches sont longues, mais elles peuvent vous aider à être indemnisé si votre véhicule a subi des dégâts pendant une manifestation.
Ne comptez donc pas sur un remboursement rapide. Mais ne renoncez pas non plus : même sans tous risques, plusieurs portes restent ouvertes, à condition d'avoir déposé plainte et conservé vos preuves.
Vos questions
Dois-je porter plainte si ma voiture a été dégradée lors d'un blocage de lycée ?
Oui. Pour être indemnisé, il faut déposer plainte au commissariat ou à la gendarmerie. C'est vrai que vous soyez assuré tous risques ou avec une formule minimale.
Mon assurance tous risques couvre-t-elle les dégâts d'un débordement en manifestation ?
Avec un contrat tous risques, la remise en état ou l'indemnisation en cas de destruction est entièrement prise en charge. Pensez à prévenir votre assureur dans les délais et à fournir photos et témoignages.
Que faire si je n'ai qu'une assurance minimale ?
Déposez plainte, réunissez les preuves des dégâts et des circonstances, puis adressez le dossier à votre assureur et à la CIVI. Si la CIVI refuse, vous pouvez engager la responsabilité de l'État auprès de la préfecture de votre domicile.
Sources : autojournal.fr.